Mida kaskokindlustus katab?
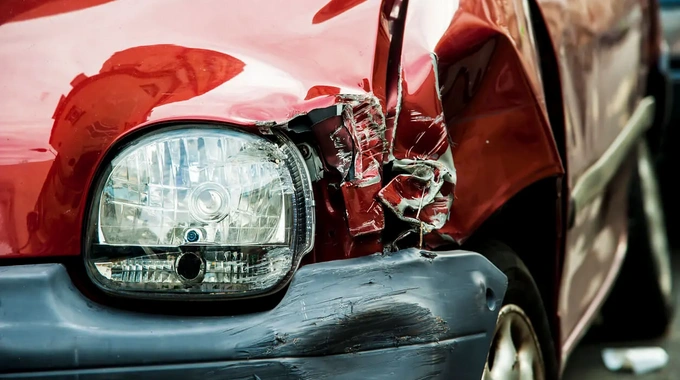
Kaskokindlustus on vabatahtlik kindlustus, mis katab sinu enda auto kahjud, olenemata sellest, kes õnnetuse põhjustas, liiklusõnnetuse, varguse, vandalismi, klaasikahju, loodusõnnetuse ja metsloomaga kokkupõrke puhul.
Täpne katvus erineb kindlustusandjati ja isegi pakettide lõikes sama kindlustusandja juures. Vaatame läbi kõige levinumad olukorrad, kus autojuhid kasko peale loodavad ja mida iga juhtumi puhul oodata.
Kas kasko katab parklakahju ja kriimud?
Jah, parklas tekkinud mõlgid ja kriimud kuuluvad üldjuhul kasko alla ja sinu enda omavastutus rakendub siin täpselt samamoodi nagu iga muu kahju puhul. Tuled poest tagasi ja avastad küljeukses värske mõlgi. Süüdlast pole kuskil näha. Just selline olukord ongi kasko üks kõige praktilisemaid rakendusi, sest ilma selleta jääks remondiarve täielikult sinu enda kanda.
Kas kasko aitab varguse korral?
Jah, nii sõiduki tervikvargus kui sissemurdmine kuuluvad kasko alla, aga hüvitise suurus erineb sõltuvalt sellest, kas varastati kogu auto või ainult selle osad.
Kas kasko katab auto osade varguse?
Jah, kui varastatakse näiteks veljed, tuled või multimeediasüsteem, hüvitatakse varastatud osade asendamine. Kogu auto varguse puhul makstakse välja lepingus kokkulepitud auto väärtus.
Seega kui su autolt krutitakse ööpimeduses veljed maha, ei tähenda see, et sul on nüüd õigus uue auto rahale, aga samaväärsed veljed saad kasko abil siiski.
Kas kasko hüvitab autos olnud isiklikud asjad?
Autos olnud isiklike asjade katvus varieerub kindlustusandjati ja paketiti, aga sageli on tegemist eraldi valitava lisakaitsega, mitte automaatse osaga põhipaketist. Kui su autost varastatakse sülearvuti või tõukeratas, ei saa eeldada, et see on kaetud lihtsalt seetõttu, et auto ise on kaskokindlustatud. Osade kindlustusandjate juures on vaja selleks eraldi pagasikindlustuse tüüpi lisakaitse valida.
Isegi kui selline lisakaitse on olemas, tasub tähele panna, et paljud kindlustusandjad jätavad selle alt otsesõnu välja just kõige väärtuslikumad esemed, nagu sülearvutid, tahvelarvutid, mobiiltelefonid ja muu elektroonika. Nii et enne autosse millegi väärtusliku jätmist tasub kontrollida mitte ainult seda, kas pagasikindlustus üldse olemas on, vaid ka seda, mis täpselt sellega kindlustatud on.
Kas kasko katab kahjud, kui süüdlane pole teada?
Jah, ja see on tegelikult üks peamisi põhjuseid, miks kasko üldse olemas on. Kui liikluskindlustus katab ainult teistele tekitatud ehk teadaoleva süüdlase tekitatud kahju, astub kasko mängu just siis, kui keegi kolmas on sinu autole viga teinud ja lihtsalt sündmuspaigalt lahkunud, olgu see siis parklas, tänaval või mujal. Ilma kaskota jääks selline kahju sinu enda kinni maksta, sest lihtsalt ei ole kedagi, kellelt seda summat välja nõuda.
Kas kaskokindlustus kehtib välismaal?
Enamik kaskopakette kehtib üle Euroopa, aga mitte alati kõigis riikides ja mitte alati samadel tingimustel nagu Eestis. Kui teed oma autoga vahel piiriüleseid sõite, tasub enne reisi kontrollida, kas kaitse laieneb ka sihtriigile ja kas lisateenused, näiteks autoabi, toimivad seal samamoodi. Mõni leping piirab kehtivusala selgelt Euroopa Liiduga.
Kas kasko katab auto tehnilise rikke?
Ei, tavaline kaskokindlustus ei kata mootori, käigukasti ega muude komponentide tehnilisi rikkeid, sest need ei ole ootamatud sündmused kindlustuse mõistes, vaid kulumise või tootjapoolse defekti tagajärg.
Kasko on loodud ootamatute, väliste sündmuste jaoks, mitte auto enda kulumise vastu. Mõne kindlustusandja juures on olemas eraldi tehnilise rikke lisakaitse, mida saad oma paketile juurde valida.
Kas kasko katab auto klaasikahjustuse?
Jah, klaasikahju on üks levinumaid kasko juhtumeid ja paljudel poliisidel on selle jaoks lausa nullomavastutus. Eesti oludes on üldiselt vaid aja küsimus, millal kivi lendab maanteel esiklaasi ja tekitab täkke.
Milliseid lisakaitseid kasko katab?
Põhipaketile lisaks saab kaskole valida rea täiendavaid kaitseid, mis laiendavad kindlustuse katvust. Levinumad neist on asendusauto, autoabi (kütuseabi, käivitusabi, pukseerimine), tehnilise rikke kindlustus, õnnetusjuhtumikindlustus, pagasikindlustus ja uusväärtuskindlustus (uue auto täieliku hävimise korral hüvitatakse soetusväärtus, mitte amortiseerunud jääkväärtus).
Millised lisakaitsed sinu jaoks mõistlikud on, sõltub täielikult sellest, kuidas sa autot kasutad. Kellelegi, kes sõidab autoga iga päev tööle, on asendusauto ülioluline. Kellelegi, kes kasutab autot harva, mitte niivõrd.
Millised on kaskokindlustuse erandid?
Kasko katab küll palju, kuid kõik sõidukile tekkinud kahjud ei ole sellega kaetud. Kasko ei kata tavaliselt tahtlikult tekitatud kahju, hooletusest tulenevat kahju, tehnilisi rikkeid ega normaalset kulumist.
Tahtlik kahju: kui lõhud oma autot ise meelega, ei ole tegu kindlustusjuhtumiga, olenemata põhjusest.
Hooletusest tekkinud kahju on hägusam ala. Joobes sõitmine, sündmuskohalt lahkumine või sõit väljaspool avalikult kasutatavaid teid võivad kahju hüvitamist samuti mõjutada. Nende puhul tavaliselt kindlustushüvitist välja ei maksta.
Tehniline rike, nagu juba mainisime, jääb tavalise kaitse alt välja, sest see pole ootamatu väline sündmus.
Normaalne kulumine, roostetanud kere või kulunud piduriketas ei ole samuti kindlustusjuhtum, sest need on aja ja hooldamatuse, mitte õnnetuse tagajärg.
Lisaks nendele üldistele põhimõtetele on igas lepingus konkreetne, kirjalikult kokkulepitud erandite loetelu, mis erineb kindlustusandjati. See loetelu tuleks enne allkirjastamist läbi lugeda, sest üldine kirjeldus "lai kaitse" ei ütle midagi selle kohta, mida leping tegelikult hüvitamata jätab.
Millal kasko kahju hüvitist vähendada võib?
Hüvitist võidakse vähendada, kui juht on kahju tekkimisele kaasa aidanud raske hooletusega, isegi kui olukord ise on põhimõtteliselt kaetud. Selle kõige levinumad näited on liiklusreeglite rikkumine või tähelepanematus, mis viib avariini. Vahe täieliku välistuse ja hüvitise vähendamise vahel on väike ja sõltub konkreetsest lepingust: mõni kindlustusandja keeldub sellistel juhtudel hüvitise maksmisest täielikult, teine vähendab seda proportsionaalselt.
Sama kehtib ka siis, kui kahju tekkimisel oli mitu põhjust korraga, näiteks kui sõitsid rehvidega, mis olid sõidutingimustega vastuolus ja see aitas kaasa teelt väljasõidule. Sellisel juhul võib kindlustusandja hinnata, kui suures osas sina ise kahju tekkimisele kaasa aitasid ja hüvitist selle võrra vähendada.
Kas kasko hüvitab auto turuväärtuse või remondi?
Sõltub kahju ulatusest: väiksema kahju korral hüvitatakse remont, aga kui remondikulu ületab teatud osa auto väärtusest, kantakse auto maha ja makstakse välja auto turuväärtus.
See vahe on oluline just vanema auto omanikule. Kui su auto turuväärtus on juba iseenesest madal, võib ka väiksem kahju viia auto mahakandmiseni, sest remondiarve ületab kiiresti auto turuväärtuse piiri. Uuema, kallima auto puhul on suurema tõenäosusega mõistlik autot remontida.
Kas tasub alati kindlustusnõue esitada?
Tasub arvestada, et kahjunõude esitamine ei ole alati kasulikum kui väiksema kahju ise kinni maksmine, eriti kui kahjude kogukulu jääb omavastutusega samasse suurusjärku. Kui sul on 300-eurone omavastutus ja auto parandamine maksab samuti 300 eurot, ei saa sa kindlustuselt midagi tagasi. Seega on sellises olukorras sageli mõistlikum lihtsalt ise remont kinni maksta, kui kulutada oma aega kindlustusnõudega tegelemisele.
Kui aga remondikulu ületab omavastutuse, tasub nõue ikkagi esitada. Balcia teeb otsuse hüvitise maksmise kohta hiljemalt viie päeva jooksul pärast kõigi vajalike dokumentide laekumist. Kõige kindlam viis otsustada on arvutada läbi, kui palju sa tegelikult tagasi saaksid, mitte lähtuda ainult sellest, kas kahju "tundub" suur.