Kas kasko aitab rahe tõttu tekkinud kahjude korral?
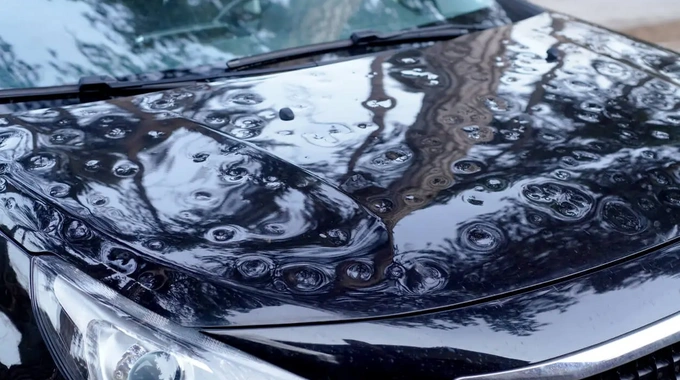
Jah, rahe tekitatud kahju kuulub kaskokindlustuse loodusõnnetuste kaitse alla kõikidel Eesti kindlustusandjatel, tingimusel et kahju tekkimine oli ootamatu, mitte sinu enda hooletuse tagajärg. Suured raheterad võivad tekitada mõlke ja kahjustada värvikihti niivõrd sügavalt, et terve detail tuleb lihtsalt välja vahetada.
Kaskokindlustus on vabatahtlik autokindlustus, mis aitab katta sinu enda sõidukile tekkinud kahju, olenemata sellest, kes selle põhjustas ja mis on märksa laiem kui pelgalt liiklusõnnetuste kaitse.
Eesti suved on viimastel aastatel toonud kaasa kõvasti äikest, tormituult ja tugevaid sademeid. Ka rahe tabab meie parklaid, sõiduteid ja koduõuesid ja kui su auto seisab valel ajal vales kohas, on tagajärg kiire sinu rahakotti tühjendama.
Millal Eestis kõige rohkem rahekahjusid tekib?
Rahe tekib tüüpiliselt lämmatavatel suvepäevadel, kui Eestisse jõuab Vahemere piirkonnast pärit soe ja niiske õhumass, mis külmema õhuga kokku puutudes tekitab kiiresti suure hulga veepiisakesi. Neist moodustuvadki raheterad, mille läbimõõt jääb 4-5 millimeetri ja 10 sentimeetri vahele. Rahehoog kestab tavaliselt ainult 1 kuni 8 minutit, aga see on piisavalt pikk aeg, et tekitada suuremaid kahjusid.
Kahjude tekkimise tõenäosust on aga väga raske ette ennustada. Ilmateade räägib äikesest kogu maakonna peale, aga tegelik rahesadu võib olla ainult paari kilomeetri laiusel alal. Kõik, kes parasjagu selle ala peale jäid, peavad rahe tagajärgedega tegelema. Samas mõni kilomeeter eemal olnud inimesed ei teagi, et üldse midagi juhtunud oleks.
Kindlustusandjate jaoks tähendab see hooajalisust: suvekuudel tuleb korraga sisse palju rahekahjuteateid, tihti samast piirkonnast, sama päeva jooksul. Suurte tormide järel võib kindlustusnõude menetlemine võtta tavapärasest veidi kauem aega seetõttu, et ühel ajal tuleb sisse palju sarnaseid juhtumeid.
Millist kahju rahe autodele tekitab?
Rahe tabab kõige valusamalt neid autosid, mis seisavad lageda taeva all, mitte katuse või puu varjus. Suured raheterad jätavad kere pinnale mõlke ja rikuvad värvikihti.
Kui kahjustus on piisavalt sügav, ei aita enam pindmine kosmeetiline parandus. Kahjustunud detail, olgu selleks kapott, katus või uks, tuleb sellisel juhul tervikuna asendada.
Kahjustuse ulatus sõltub raheterade suurusest ja sadu kestusest. Väiksem rahesadu jätab endast maha vaid üksikud, kaugelt vaadates märkamatud kriimud. Tugev, pikalt kestev rahetorm katab kogu auto pealispinna ühtlaste mõlkidega ja paratamatult siis ei ole enam juttugi väiksest remondist: terve kere välimus muutub, selle korda tegemine võtab aega ning maksab vastavalt.
Klaasid ja tuled kannatavad rahe käes samuti, kuigi need saavad suuremat kahju harvem kui auto kere. Katuseluuk ja panoraamkatus on eriti haavatavad, sest nende klaas on tavaliselt õhem kui esiklaasil. Esitulede plastik võib rahe löökide tõttu praguneda, mis tähendab lisaks kosmeetilisele kahjule ka valgustuse ja nähtavuse halvenemist.
Tuulel on ka siin oma osa. Kui rahele lisandub tomituul, murduvad puud ja oksad kergemini, ning puude all või läheduses parkivad autod kannatavad topelt: nii rahe kui langevate okste tõttu.
Kahju, mis on tekkinud rahe tagajärjel, käsitletakse kindlustuse mõttes samamoodi kui teisi loodusõnnetuse põhjustatud kahjusid, olenemata sellest, kas kannatada sai auto kere, aknad või tuled.
Millal ei pruugi kasko rahe tõttu tekkinud kahju hüvitada?
Kaskokindlustus ei hüvita kahjusid siis, kui need ei olnud ootamatud. Näiteks, kui oled parkinud auto lageda taeva alla ja jätnud katuseluugi ja aknad lahti, mille tõttu rikub rahe auto sisemust. Kuna tegemist on sinu enda hooletuse tagajärjel tekkinud kahjuga, ei pruugi kindlustus seda katta.
Kindlustusandjad hindavad igat kahju juhtumipõhiselt. Hüvitamise eeldus on alati sama: kahju pidi olema ootamatu, mitte sinu enda teadliku otsuse tagajärg.
Sama loogika kehtib laiemalt kõigi loodusnähtustega seotud kahjude puhul. Sõidad tahtlikult või uudishimust üleujutatud teelõigule? Sellest tulenevat kahju ei loeta ootamatuks ega ettenägematuks ja see jääb sinu enda kanda. Aga kui vastutulev veok tekitab lainetuse, mis paiskab vee sinu autole ja sina ei ole olukorda kuidagi põhjustanud, on tegu tavapärase kindlustusjuhtumiga. Süü ei ole sinu, vaid ilmastiku ja liiklusolude koosmõjul ja see erinevus otsustabki, kas kindlustus maksab sõidukile tekkinud kahjud kinni või mitte.
See "ettenägematuse" põhimõte on kogu kaskokaitse selgroog. Mitte see, kas kahju on suur või väike. Mitte see, kui ebaõiglane olukord tundub. Loeb ainult see, kas sina said seda mõistlikult ette näha ja vältida või oli tegemist päriselt ootamatu ja vältimatu kahjuga. Juhul kui kahju on tekkinud olukorras, mis ei ole ootamatu, ei ole võimalik hüvitist saada, sõltumata sellest, kui suur kahju lõpuks on.
Kuidas kaitsta oma autot rahe eest?
Kõige tõhusam viis oma autot rahe eest kaitsta, on parkida see katuse alla. Garaaž, katusealune parkla või muu varjualune on kaitsmisel kõige efektiivsemad. Ka kõrgema puu või hoone ääres parkimine annab mingigi kaitse, kuigi puu puhul lisandub omakorda oksa murdumise ja autole peale kukkumise risk.
Kui ilmateade hoiatab tugeva rahe eest ning sul on veel aega kahjusid ennetada, tasub auto koju sõites jätta parkimismajja või kuhugi katuse alla, mitte lihtsalt tänavale. Mõned inimesed panevad enne sadu oma autole peale spetsiaalse rahekindla autokatte või pakse tekke, millega loodetakse oma auto kere suuremast kahjust päästa. Tekkide kasutamine ei ole muidugi tavaline praktika, aga piirkondades, kus rahetormid on tavalisemad, on selline lahendus rahva seas üsna levinud.
Kui auto on lageda taeva all ja torm on juba käes, ei tasu alati välja joosta, et seda ümber parkida. Enda turvalisus on alati tähtsam kui auto oma.
Mida teha kohe pärast rahekahju tekkimist?
Pildista või filmi auto seisukorda kohe, kui on ohutu ise välja minna. Mida rohkem visuaalset tõendusmaterjali sul on, seda lihtsam on kindlustusandjal kahju hinnata ja seda kiiremini menetlus edeneb. Enne kindlustusandjalt vastuse saamist ära hakka kindlasti ise midagi parandama.
Ära lase oma tegevusel või tegevusetusel kahju suurendada. Kui rahetorm on möödas, aga auto seisab endiselt ohtlikus kohas, näiteks puu all, mis võib järgmise tormihoo ajal murduda, vii sõiduk esimesel võimalusel ohutumasse kohta. Alles pärast seda võta ühendust kindlustusandjaga.
Kirjelda kindlustusandjale kahju täpselt sellisena, nagu see on. Mitu erinevat mõlki, kus need täpselt asuvad, kas kahju said peale kere ka teised detailid. Põhjalik kirjeldus koos fotodega võimaldab kindlustusandjal kiiremini kahju hüvitamise otsust teha.
Kas rahekahjule kehtib omavastutus?
Jah, loodusõnnetustega seotud kahjude, sealhulgas rahekahjude puhul, tuleb maksta omavastutus, mille järel tasub kindlustus hüvitab ülejäänud kahju osa.
Täpne omavastutuse suurus erineb kindlustusandjati, mistõttu tasub see oma lepingust kindluse mõttes alati üle kontrollida.
Kuidas Balcia rahe tekitatud kahju katab?
Balcia kaskokindlustus katab tormi, rahe ja muude loodusnähtuste tekitatud ootamatu kahju. Kukkunud puu. Mõlkidega kaetud kere. Õuemööbel, mille torm on vastu klaasi lennutanud. Kui sinu sõiduk on kaskokindlustatud, hüvitame kahjustumise või hävimise korral kahju vastavalt lepingus kokku lepitud tingimustele, arvestades kindlustusperioodi jooksul kehtivat omavastutust. Kui sõiduk on rahe tõttu niivõrd kahjustunud, et see pole enam sõidukõlblik, saad kindlustusandjalt abi ka edasise korralduse osas.
Balcia kaskokindlustuse alla kuuluvad ka varguse või röövimise, tehnilise rikke ja muude ootamatute sündmustega seotud kahjud. Kui sõiduk muutub kindlustusjuhtumi tagajärjel sõidukõlbmatuks, saad lepingus kokku lepitud tingimustel kasutada asendusautot ja ööpäevaringset autoabi.
Rahet ei saa ennustada nädalate kaupa ette ega selle eest põgeneda, kui see juba maha sajab. Aga kaskokindlustus päästab sind sellest, et üks õnnetu suvepäev ei muutuks suureks rahaprobleemiks.